盯着屏幕的老股民这两年多了个新习惯:早盘先扫美债收益率,再看日元汇率,最后看英伟达。这三个八竿子打不着的东西,如今被一根线拧到了一起,而线的另一头,栓着首尔、东京和新加坡的整个电子工业。
汇丰的首席经济学家Neumann在8月底扔出一份报告,说眼下亚洲的宏观图景和1997年前夕高度相似——高美债利率、疲软日元、席卷全球的科技狂热,三样齐活。
但报告最狠的一句话,是被埋在结尾的:这一次,真正要盯的变量,不是汇率也不是资本流动,而是美国AI投资周期还能撑多久。我想先把这句话拎出来,因为它意味着一件很扎心的事:老经验要失灵了。
多数人一听"1997"就条件反射——货币贬值、外资抽逃、银行挤兑那一套。但事实是,那一套剧本这次演不起来,会有一个新剧本,而新剧本更难判断,因为过去三十年积累的风控直觉,对它未必管用。
这才是这份报告真正值得琢磨的地方。先把2026年9月这个时点的坐标钉死。
美国10年期国债收益率稳在4.67%附近;美元兑日元在7月冲到过163,日美联合干预后回落到160一线,仍是1990年以来最疲软的日元;更值得注意的是,日本10年期国债收益率刚刚站上3%,是1996年以来头一遭。
这三个数字往1997年那张图上一扣,走势几乎能重合。历史确实会押韵。但押韵不等于重演。
1990年代的亚洲是什么底子?"四小龙""四小虎"清一色靠外资吃饭——本国储蓄扛不住投资胃口,只能从东京银行、纽约投行手里借美元短债,转手扔进本国的写字楼和工厂。
这就形成了一个致命的资产负债表错配:欠的是美元、短期、外币,攒的是本币、长期、砖头瓦块。日元一贬、美债一升,融资端立刻爆炸,泰铢先破,韩元、印尼盾接连沦陷。
那是一场教科书级的金融脆弱性危机。今天完全反过来了。
韩国、日本、新加坡、马来西亚、泰国清一色是净资本输出方;日本更是全球头号净债权国之一;中国的外汇储备体量按国家算稳居世界前列。这些经济体不缺美元,反而在给美元资金输血。
所以Neumann敢下断言:就算美债利率再往上冲、日元再往下跌,1997年那种由汇率崩塌引发的银行挤兑,眼下几乎没有复刻土壤。这里我要插一个自己的判断。
很多人看到"亚洲金融风险"就想扒外汇储备、看经常账户,这套指标2026年依然重要,但已经不够用了。真正该盯的新指标,是这个经济体的出口结构里AI相关产品占多大比重、终端客户集中在几家美国公司手里。
这是一个全新的仪表盘,可惜绝大多数分析框架还没跟上。那软肋跑哪儿去了?跑到了利润表左边——收入端。
脆弱性没有消失,只是从"欠债还不上"变成了"订单没了"。而后者的杀伤力,未必比前者小。砸一组数据。韩国2026年6月单月出口突破1000亿美元,成为继中、美、德之后全球第四个跨过这条线的经济体。听着振奋对吧?
把明细摊开就变味了:半导体出口 448.2 亿美元,同比增长近 200%,占当月总出口41.2%;剔除半导体,其他品类增速只有28%,汽车整车甚至同比下滑。更惊人的画面在7月——韩国DRAM出口单价两个月涨了36.6%,出口量反而降了13.2%。
这不是繁荣,这是被少数几家美国采购商锁死了库存,价格拉爆、数量收紧的典型信号。再往下切一层。
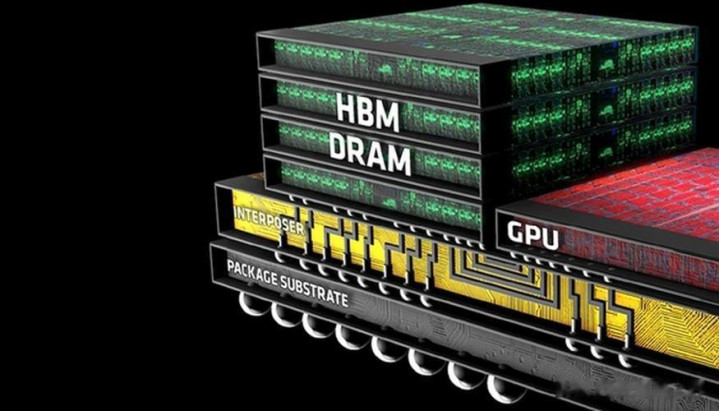
英伟达最新的B200 GPU每颗要塞8颗HBM3E,一共192GB;AMD的MI350X要288GB。当前 HBM3E 以 SK 海力士为第一大主力供应商(份额约 55-62%),三星、美光也均已完成英伟达认证并实现批量供货,三家寡头格局;
SK 海力士在 B200/GB200 平台优先级最高、供给最紧张。也就是说,韩国上半年那部分爆炸性增量出口,本质上是英伟达一家客户的采购单撑起来的。
日本的东京电子、爱德万测试是同一条链,新加坡的电子出口也是台积电—英伟达那套体系的关键节点。一个国家的顺差引擎,深度绑在一家美国公司的资本开支决策上——这在经济史上极其罕见。
1997年泰国崩盘至少还是欧美日多国资本一起撤,风险源分散;今天韩国出口引擎的火花塞,等于交到了英伟达CFO和几个美国云厂商CTO手里。这画面,我个人觉得比1997年更让人不安。
因为那时候至少你还能通过外汇政策、加息、动用储备去自救;今天你连自救的抓手都不多——你能让英伟达继续下单吗?这就引出我想说的第二个判断:从"金融脆弱性"到"需求脆弱性",看似只换了两个字,实际是把整套应对工具箱都换掉了。
金融脆弱性的解药是外汇储备、资本管制、汇率浮动,这套东西亚洲各国过去二十多年都学会了;需求脆弱性的解药是产业多元化、内需替代、扶持本土应用,这些活儿一干就是十年八年,短期救不了急。
这就好比一个家庭,过去担心的是断粮,攒了满地窖的米;现在真正的威胁变成了唯一养家的那份工作会不会没,米再多也不解决问题。顺着这条逻辑推第三层——AI资本开支周期究竟还能撑多久?
2026年9月这个时点,答案开始变模糊。三个变量在同时施压。
第一个是融资成本,10年期美债4.7%意味着企业发债扩建数据中心比两年前贵一大截。谷歌、微软、Meta、亚马逊今年资本开支合计接近4000亿美元,绝大部分砸向AI基础设施,边际回报被华尔街反复追问。
第二个是日元,160的水平让日本央行如坐针毡:不加息,套息交易压不住;加息,全球流动性抽水。去年那波套息平仓把美股、韩股、日股全拖下水就是范本,而这次日本10年债正式站上3%,1996年以来头一次,日元套息交易的定价基础在被系统性重估。
第三个最微妙——AI应用端的现金流验证。硬件订单是真金白银下的,但下游到底怎么把钱赚回来?
OpenAI这些公司烧钱速度远快于收入增长,企业客户的AI付费意愿也没到爆发拐点。历史上每一次"卖铲人先富、挖金人后富"的组合,都要有个时间窗口去等挖金人真挖到金。窗口一旦超时,铲子的价格立刻塌方。再讲个我个人更愿意强调的点。
HBM现在的现货价格已经炒到长期合同价的5倍,看着风光,其实是危险信号。任何一种大宗生产资料,当现货和长约价差拉开到5倍,说明供需已经严重失衡,而失衡的东西迟早要回归。
要么产能扩上来把价格砸下去(三星和美光都在追认证),要么下游扛不住这个价把订单砍掉。无论哪种,都意味着现在的高价是不可持续的。
而韩国那41.2%的出口占比,就是建在这个不可持续的价格之上——泡沫破的时候,不是价格阴跌,是量价齐杀。这个风险,可能比大多数人估计得都要近。那这个局面对咱们中国意味着什么?我倾向于认为是个不小的战略窗口。
当日、韩、新的经济命脉更深地嵌入美国AI资本开支节奏,中国这两年在扩内需、建自主算力两条线上做的事,反而显得从容。华为的昇腾、寒武纪的思元、长鑫存储的DDR迭代,尖端水平还没追齐,但换来的是产业自主性。
同时美国7月又出台了新一轮针对HBM和先进设备的出口管制,客观上把中国推向必须自建生态的路径——短期是痛,长期是逼出来的护城河。需求脆弱性时代,自主性的估值溢价会明显高于金融脆弱性时代。
历史不会简单重复。1997年的风暴,是美元、日元、泰铢三角关系推倒的;
如果2026年、2027年真有一场亚洲风暴,导火索大概率不在外汇交易大厅,而是在圣克拉拉那栋H形的英伟达总部里,在那份还没公布的下季度指引里,在四大云厂商某一场董事会关于"AI投资ROI是否达标"的辩论里。
风暴眼从马尼拉的银行街,搬到了硅谷的会议室——地点变了,规则也变了。老兵手里那张1997年的战地地图,这次派不上大用场。
鑫赢智投提示:文章来自网络,不代表本站观点。
启灯网 像极了1997年金融危机前夕! 汇丰警告: 这次亚洲“风暴眼”在AI
鼎盛配资 如何激发小学生学习兴趣?三款互动型学习工具实测分享